
日々の診療準備やご準備、本当にお疲れ様です。
理想のクリニック像が形になり始める一方で、「資金繰りは大丈夫かな」とふと不安になる瞬間はありませんか?精神科経営は一般的な他科と異なり、自立支援医療や予約枠の性質など、特有のキャッシュフロー構造を持っています。
この記事では、先生が安心して患者さんと向き合えるよう、資金計画のポイントを分かりやすく紐解いていきます。📝
第1章:なぜ一般的な資金繰り表では精神科経営のリスクを防げないのか?
開業準備にあたって、ネットや書籍で手に入る「標準的な資金繰りフォーマット」をそのまま使おうとされていませんか?実はそこに、精神科ならではの大きな落とし穴が潜んでいます。
ここでは、なぜ標準的な資金繰り表では不十分なのか、その具体的な理由を心理面・経営面から丁寧に紐解いていきましょう。
自立支援医療(公費負担)と国保連請求に伴う「複層的な入金サイト」
医療機関の資金繰りを難しくする最大の要因は、提供した医療サービスの対価が手元に入るまでの「構造的な仕組み(入金サイト)」にあります。一般内科などでは、受診時に窓口で3割の自己負担を受領できるため、ある程度の日銭(現金)が即座に手元へ入ります。
しかし、精神科クリニックにおいては「自立支援医療制度(精神通院医療)」の利用率が非常に高いという大きな特徴があります。この制度が適用されると、患者さんの窓口負担は原則1割に軽減され、残りの9割は国保連(社保含む)および自治体の公費から支払われます。つまり、受診当日に得られる現金が極めて少なく、売上の大部分が後日入金に依存する構造になります。
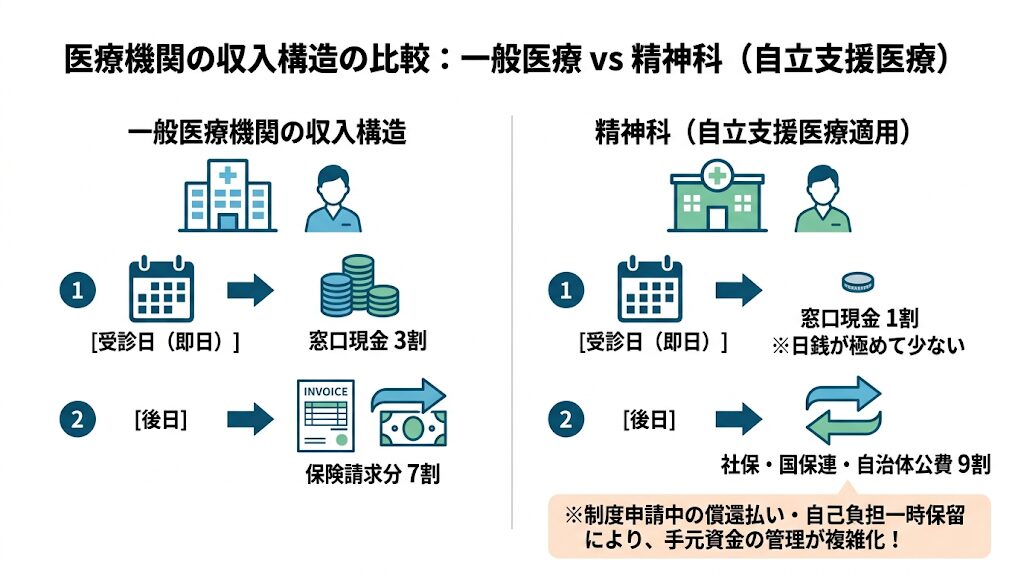
さらに、自立支援医療の申請から受給者証が交付されるまでは自治体によって1〜3ヶ月程度の期間を要します。この申請期間中、窓口で一時的に3割を受領して後日還付する運用を取るか、最初から1割負担で対応して後から公費請求を行うかによって、手元のキャッシュ残高は大きく変動します。
加えて、通院精神療法や自立支援医療のレセプト請求において審査遅延や査定減算が発生した場合、予定していたキャッシュの回収がさらに後ろ倒しになります。「帳簿上の売上(診療報酬)は立っているのに、家賃やスタッフの給与を払う現金が口座にない」という黒字倒産状態を防ぐためには、精神科特有の複雑な回収構造を織り込んだ独自の資金繰り表が欠かせません。
参照🔗:窓口負担割合等のご相談窓口について(厚生労働省)、診療報酬の審査・支払業務の流れ(社会保険診療報酬支払基金)、自立支援医療(精神通院医療)の概要(厚生労働省)、自立支援医療(精神通院医療)について(厚生労働省)
枠貸し(予約制)ビジネス特有の「無断キャンセル・急なキャンセル」リスク
精神科・心療内科の診療スタイルは、1人ひとりの患者さんと向き合う時間を確保するため、完全予約制(時間枠の割り当て)を採用することが一般的です。DSM-5-TRやICD-11における「うつ病(大うつ病性障害)」や「適応障害」、「全般不安症」などの診断基準を満たす症例では、病状の波によって受診当日に強度の億劫感やパニック症状、体調不良が出現することが珍しくありません。
患者さんの苦しみに寄り添う診療姿勢は非常に大切ですが、経営の観点からは「急なキャンセル」や「無断キャンセル(No-Show)」が即座に売上ゼロへ直結するという厳しさを持っています。
- 他科(一般内科など)の場合:予約枠が空いても、飛び込みの初診患者や風邪症状の患者さんで空き枠が埋まる流動性があります。
- 精神科・心療内科の場合:1人あたりの診察時間(初診30分〜60分、再診5分〜15分)が長いため、1枠のキャンセルが全体売上に与えるダメージが甚大です。また、飛び込み受診を受け入れる余裕は構造上ほとんどありません。
下表は、予約枠に対する実際の受診率(着地率)が資金繰りに与える影響をまとめたシミュレーション例です。
| 項目 | 計画値(満額稼働) | 精神科の現実値(キャンセル考慮) |
|---|---|---|
| 1日の想定患者数 | 30名(100%稼働) | 24名(キャンセル率20%) |
| 平均診療単価 | 6,000円 | 6,000円 |
| 1日の日銭(売上) | 180,000円 | 144,000円(-36,000円) |
| 月間売上(20日稼働) | 3,600,000円 | 2,880,000円(月間-72万円の乖離) |
このように、単に「枠埋まり率100%」で資金繰り表を作成してしまうと、実際の現金収入と毎月数十万円単位の乖離が生じてしまいます。心身の不調を抱える患者さんを診る精神科だからこそ、急な欠席や予約キャンセルがあらかじめ発生する前提(安全率を見込んだ計画)で運転資金を試算しておくことが求められます。
自費カウンセリング・心理検査の売上寄与と回収のタイミング
精神科クリニックの診療領域を広げ、患者さんへの多面的なケアを提供するために、公認心理師や臨床心理士による「心理カウンセリング」や「心理検査(WAIS-IV、ロールシャッハ・テスト、発達障害関連の評価尺度など)」を導入するケースが増えています。
これらはクリニックの強みとなり、集患や患者満足度の向上に大きく貢献しますが、資金繰りの視点からは「固定人件費の先出し」と「売上回収の不確実性」という二重のリスクをはらんでいます。
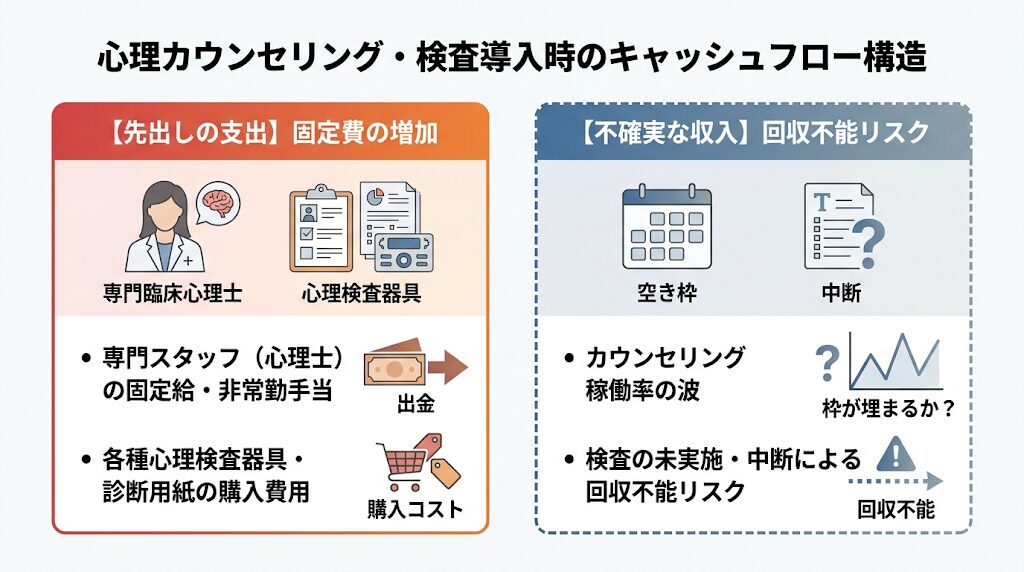
自費カウンセリングは保険適用外(あるいは選定療養など)として設定されることが多いですが、診療初期段階では心理士の稼働枠が十分に埋まらず、人件費の持ち出しが先行しがちです。また、心理検査は実施から結果作成・フィードバックまでに時間を要するため、費用回収のタイミングが通常の診療報酬請求とズレるケースもあります。
臨床上の必要性と、経営上の人件費回収のバランスをどのように資金繰り表へ落とし込むか。心理士の雇用形態(常勤か非常勤か、歩合給の導入か)も含めて、慎重な収支予測を立てることが経営の安定化につながります。
- 精神科経営は自立支援医療の窓口1割負担により受診日の即金(日銭)が少なく後日回収の比率が高い
- 通院精神療法や公費請求での審査遅延や査定減算を考慮したキャッシュフロー管理が不可欠である
- 患者の病状(うつ症状や不安等)に伴う「急な予約キャンセル」を見越し、安全率を見込んだ売上予測が必要である
- 心理士の雇用や心理検査の導入は人件費等の固定費が先出するため、回収タイミングを考慮した計画が求められる
精神科特有のキャッシュフロー構造とリスク要因が見えてきたところで、次は具体的に「どのような項目を設定し、どんな計算ロジックで資金繰り表を作成すればよいのか」という実践的なステップへ進んでいきましょう。
第2章:精神科に特化した「資金繰り表」の項目設計と数値設定のロジック
精神科特有のキャッシュフロー構造を整理できたら、いよいよ具体的な「資金繰り表」の作成に入っていきましょう。計算式(ロジック)を一つずつ紐解いていくと、一見難しそうな数字の羅列も、先生が目指す診療方針や日々の診療風景と深く結びついていることがわかります。
ここでは、無理のない堅実な数値を組み込み、精神的にも余裕を持って経営を進められる「活きた資金計画」の作り方を解説します。
【売上計画】診療単価×診察枠(初診・再診)の現実的な稼働率設定
売上(事業収入)を試算する際は、「精神科の診療時間制限」という構造的上限を把握することから始まります。通院精神療法においては、最新の診療報酬体系に基づき「30分以上」と「30分未満」などの診察時間区分に応じて点数が設定されています。特に30分以上の算定にあたっては詳細な診療要件や時間管理が求められるため、1人の医師が1日に診療できる患者数には物理的な上限が存在します。
売上予測の基本式は「(初診数 × 初診単価)+(再診数 × 再診単価)」ですが、ここに「開業月数に応じた稼働率(枠の埋まり具合)」をかけ合わせる必要があります。
ここで、医師1名体制における1日の物理的な診察枠上限と、開業後の現実的な稼働率推移のイメージは以下の通りです。
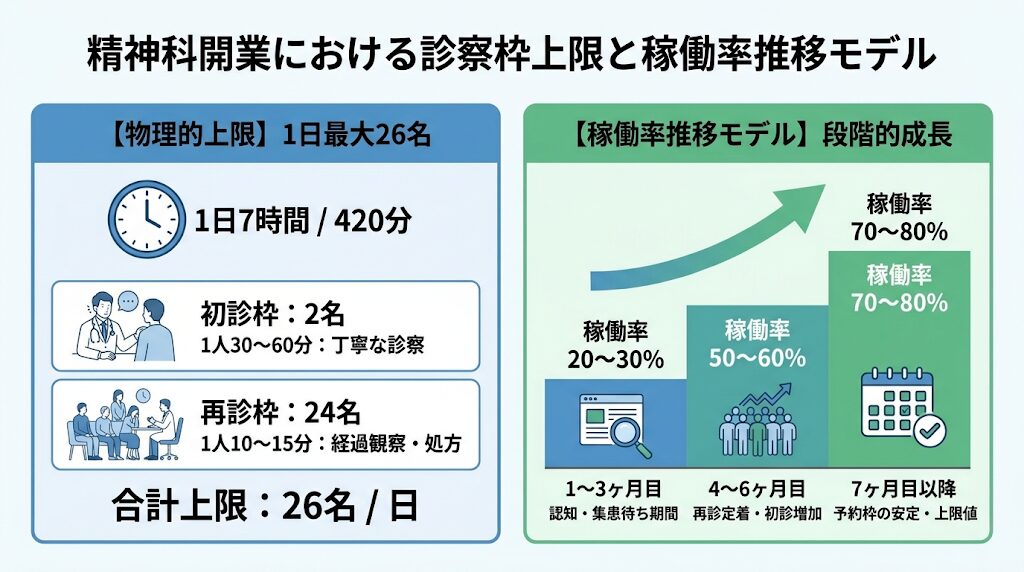
上の図に示している通り、1日7時間(420分)の診療時間内で初診2名(1人30〜60分)と再診24名(1人10〜15分)に対応する場合、1日の物理的な診療上限は合計26名程度となります。
ICD-11における「神経発達症(発達障害)」の鑑別診断や、DSM-5-TRの「うつ病(大うつ病性障害)」などの初診診療では、詳細な生育歴の聞き取りや精神症状の評価に十分な時間(30分以上)が必要です。初診枠を増やせば診療単価は上がりますが、その分1日の総診療人数は減少します。
資金繰り表を作成する際は、上図のモデルのように開業初月から満額の売上を見込むのではなく、開業当初の稼働率は20〜30%程度と低めに設定し、半年から1年かけて70〜80%へ緩やかに上昇する現実的な傾斜を設けることがポイントです。
※保険診療と自費カウンセリングを同日に行う場合の注意点
臨床心理士や公認心理師による自費カウンセリングを保険診療と同日に実施する場合、いわゆる「混合診療」の禁止規定に抵触しない運用が極めて重要です。保険適用外のカウンセリングを同日に組み込む際は、「選定療養(予約診察)」の要件を満たす手続きをとるか、あるいは保険診療とは「別日」にカウンセリング枠を設定するなどの明確な運用ルールを確立し、資金計画や予約システムに反映させておきましょう。
参照🔗:別表第一 医科診療報酬点数表(厚生労働省)、先進医療の概要について(厚生労働省)
【人件費】医師・心理士・医療事務の「固定給+採用コスト」の計上法
精神科クリニックにおける最大の固定支出は「人件費」です。心理カウンセラー(公認心理師・臨床心理士)、精神保健福祉士(PSW)、医療事務などのスタッフ人件費は、患者数の増加・減少にかかわらず毎月現金として流出していきます。
人件費を資金繰り表に落とし込む際は、毎月の額面給与だけでなく、以下の「隠れたコスト(法定福利費・採用費用)」を含めて計上する必要があります。
| 費用項目 | 算定・計上のロジック | 資金繰り表への記載ルール |
| 基本給・諸手当 | 毎月の支給額総額 | 毎月末に現金出金として計上 |
| 法定福利費(事業主負担分) | 健康保険・厚生年金・雇用保険など(給与額の約14〜15%) | 給与支払月、または翌月末の納付日に計上 |
| 人材紹介料(イニシャルコスト) | 想定年収の20〜35%程度 | 採用決定月(開業前〜初期)の一括出金 |
| 通勤手当・福利厚生費 | 規程に応じた実費相当額 | 毎月の固定費用として計上 |
例えば、年収400万円の精神保健福祉士を医療系の紹介会社経由で採用する場合、採用決定時に約100万〜140万円の紹介手数料が一括で手元から出ていきます。これを「毎月の人件費」だけに分けて考えると、開業初期の現金残高が一気に圧迫される原因となります。採用にかかるイニシャルコストは、開業準備期から開業数ヶ月目の資金繰り欄に直接書き込んでおくことが不可欠です。
【販促・IT費】Web予約・問診システム・MEO対策費の継続的な固定費化
近年の精神科・心療内科経営において、患者さんの受診ハードルを下げるITインフラとWeb集患の維持は極めて重要です。全般不安症や適応障害などで電話をかけること自体に心理的負荷を感じる患者さんにとって、24時間対応のWeb予約システムや事前Web問診システムは必須の機能となっています。
これらのシステムやマーケティング費用は、一度導入すると「継続的な月額固定費(サブスクリプション)」として毎月資金繰りを圧迫します。
- 医療ITシステム導入費用
- 電子カルテ(クラウド型):月額 3〜8万円
- Web予約・事前問診システム:月額 2〜5万円
- キャッシュレス決済端末・手数料:月額固定費 + 決済手数料(売上の2.5〜3.5%)
- Web集患・マーケティング費用
- ホームページ保守・サーバー管理費:月額 1〜3万円
- Googleマップ最適化(MEO対策)・SEO運用代行費:月額 3〜10万円
- リスティング広告費(検索連動型広告):月額 10〜30万円(開業初期に集中投入)
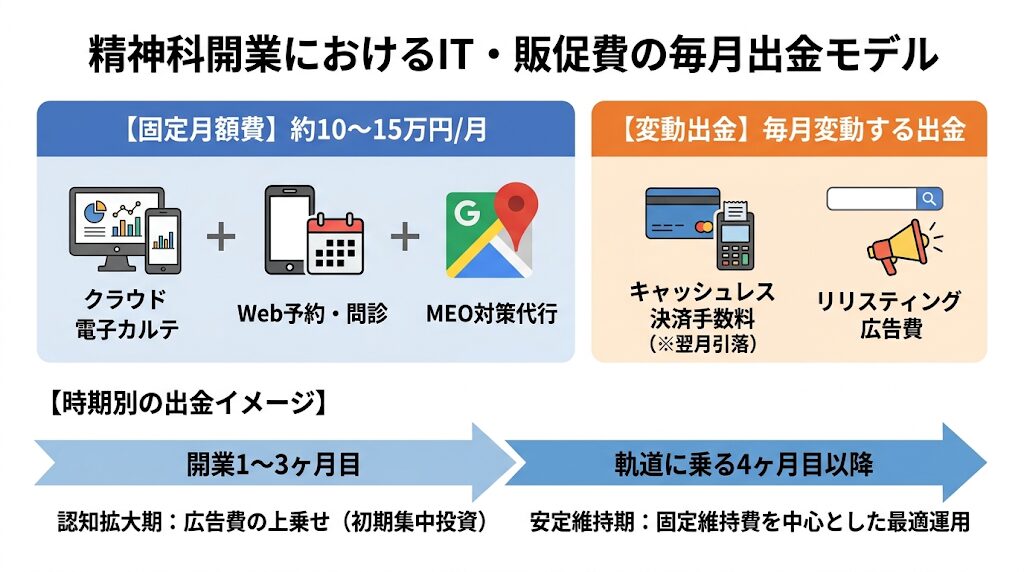
開業初期はクリニックの認知度を上げるため広告宣伝費を多めに計上し、認知が広がった半年以降はMEOやホームページの自然検索(SEO)を中心とした費用構成に切り替えるなど、時期に応じたメリハリを資金繰り表に組み込んでおきましょう。上げるため広告宣伝費を多めに計上し、認知が広がった半年以降はMEOやホームページの自然検索(SEO)を中心とした費用構成に切り替えるなど、時期に応じたメリハリを資金繰り表に組み込んでおきましょう。
- 売上計画は1日の最大診察枠に対し、開業初期(1〜3ヶ月)の稼働率を20〜30%と抑えめに設定する
- 通院精神療法の時間区分(30分以上・30分未満)と丁寧な初診問診から無理のない1日患者数を算出する
- 同日に自費カウンセリングを行う場合は混合診療とならないよう選定療養等の運用ルールを考慮する
- 人件費には給与だけでなく、法定福利費(14〜15%)や採用紹介手数料(年収の20〜35%)を明記する
- クラウド電子カルテやWeb予約、MEO等のIT・販促費は毎月の継続固定費として漏れなく計上する
現実的な項目設計と数値設定ができたら、次はいよいよ金融機関との融資交渉や、返済猶予期間(据置期間)の活用法について見ていきましょう。
第3章:融資獲得と据置期間(返済猶予)を最適化するシミュレーション手順
開業資金の調達に臨む際、「本当に計画通りの融資を受けられるだろうか」「返済が始まったら資金が続くか」と不安になるのはごく自然なことです。金融機関からの信用を得て、なおかつ開業後のキャッシュフローを守るためには、据置期間の活用と多角的なシミュレーションが鍵を握ります。
ここでは、先生が安心して治療に専念できるよう、資金調達の最適化手順を具体的に紐解いていきましょう。
元金返済の「据置期間(6ヶ月〜1年)」を資金繰り表に組み込む重要性
医療機関の立ち上げにおいて、日本政策金融公庫や民間の金融機関から融資を受ける際、絶対に活用したいのが「据置期間(すえおききかん)」です。据置期間とは、借入金の「元金返済」を猶予してもらい、期間中は「利息の支払いのみ」で済ませられる期間を指します。
開業直後は患者さんの認知が広がるまでに時間がかかり、診療報酬の入金サイトによる2ヶ月の遅延も重なります。収入が不安定なこの時期に元本の返済まで始まってしまうと、手元の現金残高(キャッシュ)が一気に激減し、黒字化する前に資金ショートを起こすリスクが高まります。
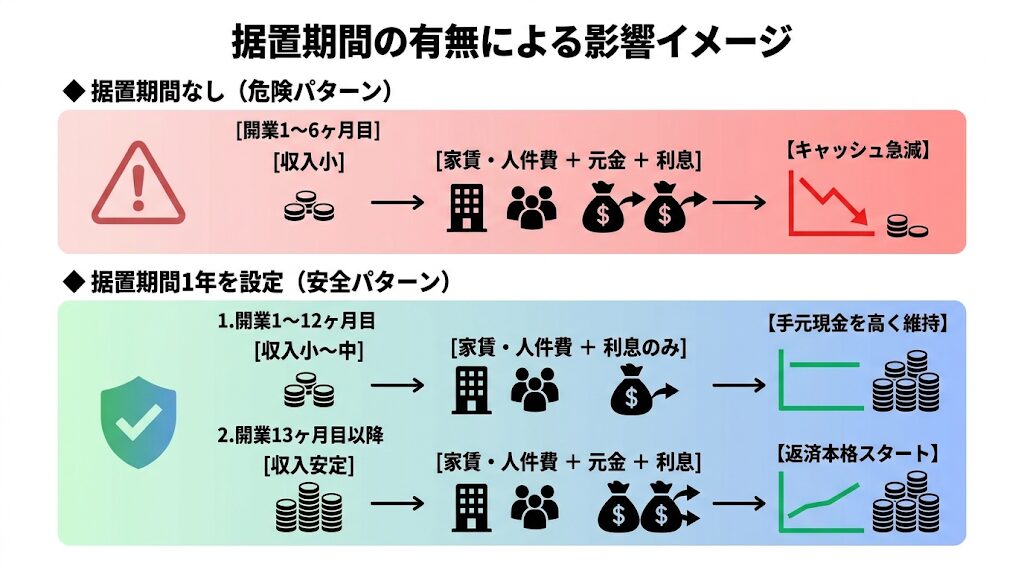
精神科・心療内科では、ICD-11における「適応障害」やDSM-5-TRにおける「全般不安症」などの患者さんが口コミやWeb検索を通じてじわじわと増えていく傾向があり、初月から急激に満員になるケースは稀です。
そのため、資金繰り表の返済計画欄には「据置期間6ヶ月〜1年」を前提とした数値を組み込みましょう。元本返済のスタートを診療が軌道に乗る時期まで遅らせることで、手元の運転資金を強固な防波堤として残しておくことができます。
参照🔗:新規開業・スタートアップ支援資金(中小企業経営力強化関連)(日本政策金融公庫)
「楽観・標準・悲観」の3パターンで試算する感度分析
金融機関へ提出する創業計画書や資金繰り表を作成する際、1つの予測値だけで計画を立てるのは非常に危険です。経営計画では、想定外の事態が起きたときにクリニックが何ヶ月持ちこたえられるかを把握する「感度分析(シナリオ別シミュレーション)」が欠かせません。
具体的には、集患ペースや患者数の伸び率を変えた「楽観」「標準」「悲観」の3つのシナリオを作成します。
| シナリオ | 集患ペースの目安 | 資金繰りの影響・耐用月数 |
| 楽観モデル | 1〜3ヶ月目:15名/日 4〜6ヶ月目:25名/日 | 早期に黒字化を達成。 手元資金に十分な余裕あり。 |
| 標準モデル | 1〜3ヶ月目:8名/日 4〜6ヶ月目:16名/日 | 計画通りの推移。 半年〜8ヶ月目で単月黒字化。 |
| 悲観モデル | 1〜3ヶ月目:4名/日 4〜6ヶ月目:8名/日 | 近隣競合や集患遅れで赤字が長期化。 運転資金の耐用月数を検証。 |
特に重要なのが「悲観モデル」です。例えば、近隣に同様の心療内科が開院したり、Web広告の集患効率が上がらなかったりして、患者数が想定の50%にとどまった場合を仮定します。
この「最悪のシナリオ」でも、事前に十分な運転資金と据置期間を確保していれば、手元の現金が底をつくまでの「耐用月数」を正確に把握できます。「万が一のときも1年間は潰れない」という客観的なデータを持つことは、先生自身の精神的安定(心理的安全性)にとっても非常に大きな支えとなります。
日本政策金融公庫・民間銀行がチェックする「収支の整合性」
金融機関の融資担当者は、医療の専門家ではありませんが、「数値の矛盾」を見抜くプロフェッショナルです。精神科の資金繰り表を審査する際、銀行側が最も厳しくチェックするのは「記載されている売上数値に、構造的な無理がないか(収支の整合性)」という点です。
第2章で算出した「1日最大24〜26名」という現実的な枠上限モデルをベースにしつつ、融資審査で評価されるポイントをNG・OK対比で整理しました。
- 【NGパターン】実態と乖離した不採択リスクの高い計画
- 内容: 医師1名・診察室1室なのに、開業3ヶ月目で「1日60名」の診療計画になっている
- 理由: 精神科特有の丁寧な診察時間(初診30分〜)や時間要件を考慮すると物理的に不可能と判断される
- 【OKパターン】金融機関に評価される整合性の取れた計画
- 内容: 前章の枠上限(1日24名程度)をベースに、段階的な稼働率の上昇(20%→50%→70%)を明記
- 理由: DSM-5-TRやICD-11に基づく標準的な診療時間を根拠とし、実現可能な売上ラインが提示されている
公庫や銀行の担当者に対し、「精神科診療では1人あたりの診察時間が長いため、単に患者数を追うのではなく、継続通院(再診)の定着によって稼働率を70%まで高めていきます」といった論理的な説明ができるかどうかで、融資の満額回答率は劇的に変わります。医療の現場感覚と財務数値が美しく合致した資金繰り表こそが、最も強い交渉武器になります。
- 据置期間(6ヶ月〜1年)を設定し、開業初期の元本返済を猶予させて手元キャッシュを守る
- 「楽観・標準・悲観」の3パターンでシミュレーションを行い、最悪の事態における耐用月数を把握する
- 前章の枠上限(1日24名程度)に即した、診察時間の物理的限界と矛盾のない売上計画を作成する
- 専門的根拠に基づいた論理的な資金繰り表を提示することで、金融機関からの信用と満額融資を引き出す
適切な据置期間の設定とシミュレーションによって無事に融資を獲得できたら、次はいよいよ「開業後の運用」へとステップを進めます。資金繰り表を作って終わらせず、日々の経営を支える羅針盤としてどのように活用していくのか、具体的な3つのステップを見ていきましょう。
第4章:開業後に資金繰り表を「経営の舵取りツール」として運用する3ステップ
無事に開業を迎え、融資の実行が完了すると、どうしても日々の診療や患者さんとの向き合いに追われがちになります。しかし、資金繰り表の本当の価値は、開業後の経営を支える「ナビゲーション」として使いこなすことにあります。
ここでは、作成した資金計画を毎月の経営判断に活かし、手元のキャッシュと先生自身の安心感を守り抜くための3つの実務ステップを解説します。
ステップ1:予実管理(計画と実績の比較)で毎月末の差異を照合する
資金繰り管理の第一歩は、あらかじめ作成した「計画値(予算)」と、実際の通帳や会計データに基づく「実績値」を毎月末に比較・照合する「予実管理(よじつかんり)」を行う作業です。単に「今月は口座にいくら残っているか」を確認するだけでは、潜在的な経営リスクを見落としてしまいます。
重要なのは、計画と実績にズレ(予実ギャップ)が生じた際、その要因を「患者数・診療単価・経費」のどこにあるのか解像度高く特定することです。
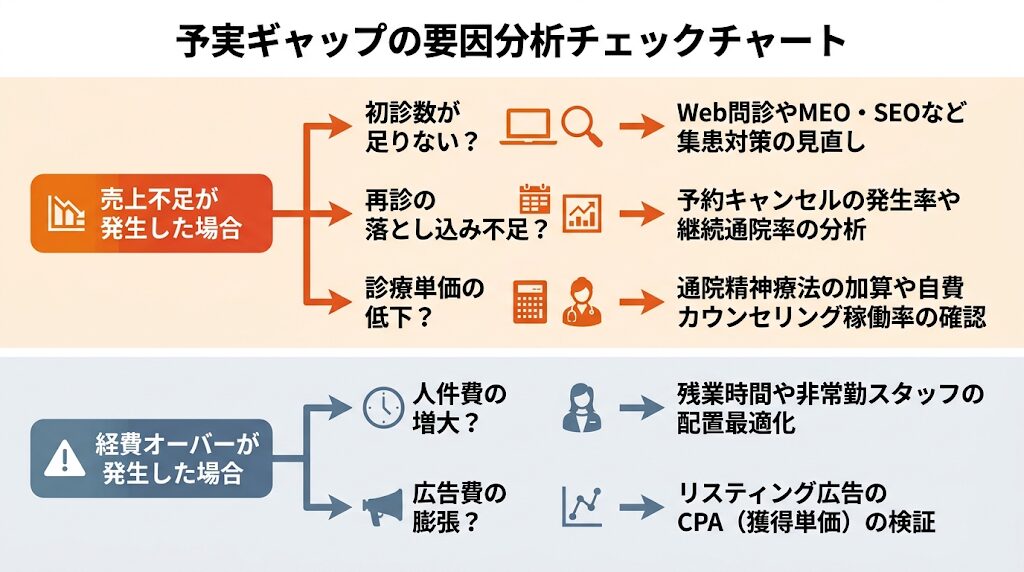
例えば、ICD-11における「神経発達症(発達障害)」やDSM-5-TRの「適応障害」などの診療では、初診後の定着率(継続受診)が安定した再診収入のベースとなります。
予実管理のプロセスを通じて売上が計画を下回っていると判明したなら、単に「患者が来ない」と悩むのではなく、「初診予約のキャンセルが多いのか」「2回目の再診につながらないのか」を数値で切り分けることが大切です。原因が特定できれば、打つべき対策も明確になり、無用な焦りや不安を和らげることができます。
ステップ2:ローリング予測(継続的な将来予測)で向こう6ヶ月間の資金残高を毎月更新する
毎月の予実管理が終わったら、次にやるべきことは「ローリング予測(未来のキャッシュフローの継続的な再予測)」です。過去の数字を振り返るだけでなく、常に「今から向こう6ヶ月間の資金残高」を毎月最新のデータに更新していく作業を行います。
精神科経営では、診療報酬(保険請求分)の入金が2ヶ月後になるため、今月の診療実績が手元現金として反映されるのは少し先になります。スマホからでも見やすい実務タイムスケジュールが以下です。
| モニタリング時期 | チェックポイント | 経営上のアクション |
| 毎月20日頃 | 国保連・社保からの「支払通知書」と自立支援医療の決定額を照合 | 2ヶ月後の確実な現金流入額を確定する |
| 毎月末 | 翌月〜6ヶ月先の固定費(家賃・人件費・ローン返済)出金予定を入力 | キャッシュ底打ちの危険ゾーンがないか確認 |
| 半期見直し | 悲観シナリオ(稼働率低迷)を当てはめ残高を検証 | 残高が運転資金3ヶ月分を切らないよう早期対策 |
常に「6ヶ月先の現金残高」を見える化しておけば、仮に診療収入が落ち込んだとしても、「4ヶ月後に資金が厳しくなるから、今からWeb広告の設定を見直そう」「早めに金融機関へ相談に行こう」といった先手を打つことができます。
ローリング予測によって資金ショートの危険を数ヶ月前に予知できることこそが、経営上の大きな安心感につながります。
参照🔗:診療報酬の審査・支払業務の流れ(社会保険診療報酬支払基金)、
ステップ3:金融機関へ定期的な「月次モニタリング報告」を行う
資金繰り表を社内(院内)だけで完結させず、融資を受けた銀行や日本政策金融公庫の担当者へ「月次モニタリング報告」として共有する取り組みをおすすめします。
多くの経営者は「資金が足りなくなってから」銀行へ相談に行きますが、金融機関から最も高い信頼を得られるのは「予実管理を行い、計画通り(あるいは改善策を実行中)であることを定期的に報告してくれる経営者」です。
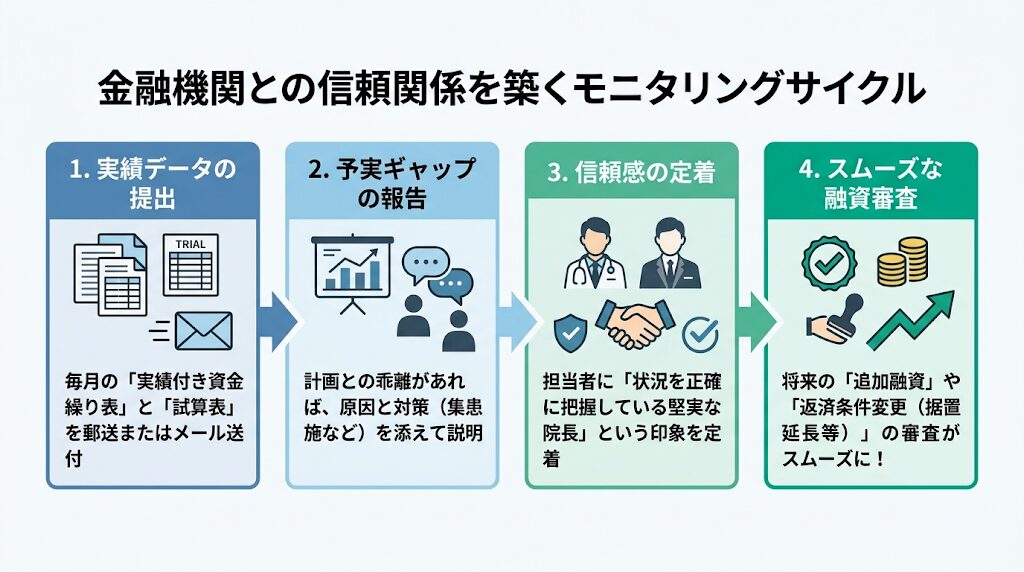
たとえ一時的に目標数値を下回っていたとしても、隠さずに「現在の進捗と、今後のリカバリー計画」を数値に基づいて説明できれば、金融機関の担当者はパートナーとして味方になってくれます。予実管理に基づく定期的な情報開示を行うことで、将来的な事業拡大や設備投資の際にも、スムーズに追加融資を引き出すことが可能になります。
- 毎月末に計画と実績を照合する「予実管理」を行い、予実ギャップの原因を数値で特定する
- 診療報酬の2ヶ月遅れを踏まえ、常に「向こう6ヶ月間の資金残高予測」を毎月更新する「ローリング予測」を実施する
- 予実管理とローリング予測を通じて、手元キャッシュが運転資金3ヶ月分を切らないよう早期警戒ラインを設定する
- 金融機関へ月次の経営状況を定期報告し、高い信頼関係を構築して将来の追加融資に備える
ここまで、精神科に特化した資金繰り表の作成から運用までのステップをお伝えしてきました。最後に、この記事のまとめとして、リスクを抑えた健全なクリニック経営を実現するためのポイントを振り返りましょう。
まとめ:精神科の特性に即した資金繰り表で健全なクリニック経営を
精神科・心療内科の開業において、資金繰り表は単なる融資審査の提出書類ではなく、院長先生の心とクリニックの経営を守る強力な「防波堤」です。診療報酬の入金ズレや予約キャンセルリスクなど、精神科特有の構造を正しく数字に反映させることで、資金ショートの不安から解放され、目の前の患者さんと誠実に向き合うための心理的余裕が生まれます。
まずは本記事で解説した算定ロジックや「悲観シナリオ」をもとに、一度手元でシミュレーションしてみることから始めてみましょう。その上で、数値の検証や制度運用の設計に迷われた際は、医療分野に精通した税理士や医業経営コンサルタントといった専門家の知見を取り入れていくのがおすすめです。客観的で緻密な資金計画を整え、先生が目指す理想の医療を揺るぎない経営基盤の上で咲かせていきましょう。
- 精神科経営は自立支援医療などの公費負担や2ヶ月の入金遅れを踏まえた資金管理が必須である
- 丁寧な問診時間や予約キャンセル率を考慮し、現実的で余裕のある売上計画を立てることが重要である
- 据置期間(6ヶ月〜1年)の活用や多角的なシミュレーションで、開業初期の資金激減を防ぐ必要がある
- 開業後も毎月の予実照合と向こう6ヶ月の資金予測を行い、経営の舵取りツールとして運用する
- 医療専門の税理士やコンサルタントの知見を活用し、客観性と精度の高い資金繰り計画を構築することが推奨される
ここまでお読みいただき、本当にありがとうございました。😌
資金計画の作成は、先生が目指す「理想の医療」を現実にするための第一歩です。最初は数字の並びに難しさを感じるかもしれませんが、正しく備えておくことで、開業後も落ち着いて患者さん一人ひとりと心から向き合えるようになります。
先生の温かい想いがこもったクリニックが無事に咲き誇り、地域の方々の癒やしの場となることを、心から応援しています!