毎日、患者様の心に寄り添う診察、本当にお疲れ様です。開業に向けて準備を進める中で、「医療のことは分かるけれど、税金や経営のことは難しくて不安…」と、お一人で悩みを抱え込んでいませんか?
未知の分野に戸惑うのは、決して先生だけではありませんので安心してください。
この記事では、精神科クリニックならではの税金の特徴や無理なくできる節税のヒントを、ひとつずつ丁寧に紐解いていきます。🍀
第1章:精神科クリニック開業で知っておくべき税金の基礎知識
目の前の患者様と丁寧に向き合う日々の中で、お金や税金の管理まで気を配るお時間はなかなか取れませんよね。けれど、先生が安心して理想の診療を続けていくためには、大切なクリニックを守る「税金の仕組み」を知っておくことがとても重要です。
まずは、他科とは少し異なる精神科特有の収益構造と、押さえておきたい税金の基本から一緒に見ていきましょう。🔍
精神科は「利益が出やすく税金が高くなりやすい」理由
心療内科や精神科クリニックは、内科や整形外科、画像診断科などの他科と比べて、CTやMRIといった高額な医療機器を導入することが少ない傾向にあります。これは初期投資や毎年の「減価償却費」を低く抑えられるという大きなメリットがある反面、収益に対して経費として差し引ける金額が少なくなりやすいことを意味します。
精神科の診療報酬は、通院精神療法をはじめとする手技料や面接、心理発達検査などが中心です。そのため、売上に対する原価率が低く、帳簿上に「所得(利益)」が残りやすい構造を持っています。利益がしっかりと出ることは経営上とても喜ばしいことですが、日本の税制では所得が大きくなるほど税率も上がる(累進課税)ため、結果として税金の負担が想像以上に重く感じられるケースが少なくありません。
個人事業主として開業した場合にかかる主な税金一覧
個人事業主として精神科クリニックを開業した場合、納めるべき主な税金には以下のような種類があります。それぞれ課税の仕組みや納付時期が異なるため、あらかじめ全体像を把握しておきましょう。📝
| 税金の種類 | 概要・計算の基準 | 納付の時期 |
|---|---|---|
| 所得税 | 1年間の純所得に応じた税金(5%〜45%の累進課税) | 確定申告期(令和8年2月16日(月)から3月16日(月)まで) |
| 住民税 | 前年の所得の約10%が一律で課税 | 6月・8月・10月・1月(年4回納付) |
| 個人事業税 | 個人事業税「事業所得から一律290万円(事業主控除)を引いた額の3%(※医師の医務業の場合。なお、社会保険診療による所得は非課税)」 | 8月・11月(年2回納付) |
| 消費税 | 自由診療や雑収入等の課税売上が1,000万円を超えた場合に対象 | 翌年3月末日 |
なお、社会保険診療による医療収入は消費税が非課税とされています。ただし、医薬品やテナント家賃、備品を購入する際には消費税を支払っているため、差し引くことができない「控除対象外消費税」というコストが実質的に発生する点も、精神科の税務における隠れたポイントです。
🔗参照:国税庁「No.2260 所得税の税率」、財務省「所得税など(個人所得課税)」、e-Gov法令検索「所得税法」、国税庁「令和7年分確定申告期の確定申告会場のお知らせ」、総務省「個人住民税」、東京都主税局「個人住民税」、e-Gov法令検索「地方税法」、総務省「個人事業税」、東京都主税局「個人事業税」、日本医師会「今こそ考えよう 医療における 消費稅問題(第2版)」、e-Gov法令検索「消費税法」、国税庁「No.6501 納税義務の免除」
開業初年度〜3年目までの税金スケジュールと資金繰りの注意点
開業初年度は「税金の請求が少なくて安心した」と感じる先生が多くいらっしゃいます。しかし、ここには注意すべき大きな落とし穴が存在します。所得税や住民税、個人事業税の多くは「前年の所得」を基準にして計算されるため、税金が本格的に請求されるのは「開業2年目以降」となるからです。
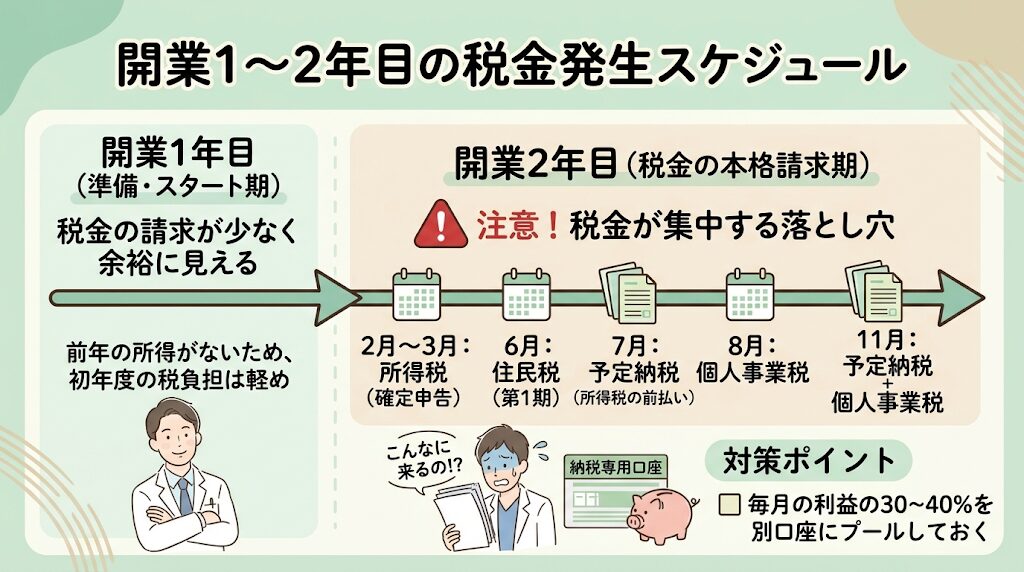
特に2年目は、伸びた利益に対する高い住民税・事業税に加え、所得税の概算前払いである「予定納税(7月・11月)」もスタートします。手元に通帳のキャッシュが十分にあるように見えても、それは「後から払う税金」が残っているだけの状態かもしれません。納税資金の不足による資金繰りの悪化を防ぐためにも、開業時から「納税専用の別口座」を作成し、毎月の利益の一定割合(30%〜40%程度)をプールしておく習慣をつけることが大切です。
🔗参照:国税庁「No.2040 予定納税」、e-Gov法令検索「所得税法」
- 利益率の高さが税負担を増やす:高額機器が少なく減価償却費が低いため、所得が多く残って税金が高くなりやすい。
- 押さえておくべき税金は4種類:所得税・住民税・個人事業税・消費税(控除対象外消費税含む)の性質と納期限を把握する。
- 税金の本格的な請求は2年目から:前年所得を基に課税されるため、1年目から納税用口座へ計画的に資金をプールする。
税金の全体像やスケジュール感が掴めてくると、「どうすれば無理なく適切に節税できるのか」という疑問が湧いてきますよね。節税対策の第一歩は、日々の費用を正しく「経費」として計上することから始まります。
次章では、精神科クリニックの現場でどのような費用が経費として認められるのか、その具体的な判断基準を分かりやすく解説していきます。
第2章:精神科開業で「経費」にできるもの・できないもの
税金の基礎知識を押さえたところで、次に気になるのが「結局、どこまでが経費として認められるのだろう?」という疑問ではないでしょうか。精神科や心療内科では、患者様のプライバシーに配慮した空間づくりや、最新の精神医学的知見をアップデートし続けることが欠かせません。
ここでは、こうしたクリニック運営に寄り添った費用が経費に当たるのか、一緒に確認していきましょう。🔍
経費として認められやすい費用(人件費・家賃・学会費・書籍代)
精神科クリニックの運営において、もっとも確実かつ大きな割合を占める経費が「人件費」と「物件家賃」です。医師とともに心理支援を担う公認心理師や臨床心理士、受付・医療事務スタッフに支払う給与・賞与・法定福利費は、すべて正当な経費として計上できます。また、患者様が安心して診察や心理カウンセリングを受けられる静かな環境を確保するためのテナント賃料や共益費も同様です。
さらに、精神科医療の質を維持・向上させるための学習費用も幅広く経費化が認められます。日本精神神経学会をはじめとする専門学会の年会費や参加手続費用、移動にかかる旅費交通費は事業に必要な出費です。また、DSM-5-TRやICD-11などの専門医学書、心理検査用のマニュアル・用具一式、研修会やスーパービジョンの受講費用も「研究研修費」や「図書費」として計上可能です。
🔗参照:国税庁「No.2210 必要経費の知識」、e-Gov法令検索「所得税法」
経費計上で判断が分かれやすいグレーゾーン(交際費・車両費・自宅兼事務所)
税務調査などで判断が分かれやすいのが、プライベートとの境界が曖昧になりがちな支出です。ここを適切に管理しておくことが、健全な節税への第一歩となります。👣
- 交際費・会議費:連携する近隣の病院やクリニックの医師、精神保健福祉士(PSW)との症例検討会や紹介元との情報交換会にかかった飲食代・お礼は経費になります。ただし、単なる友人との食事や領収書のみで目的・相手が記載されていないものは認められません。
- 車両費:往診や訪問看護、ブランチへの移動に自家用車を使う場合、走行距離や使用頻度に応じて「事業で使用した割合(按分率)」を算出し、ガソリン代や保険料の一部を経費計上します。
- 自宅兼事務所(家事按分):自宅で診断書の作成やカルテ入力、オンライン講座の受講などを行う場合、作業スペースの床面積や作業時間をもとに家賃や光熱費・通信費を合理的(例:20〜30%程度)に按分して計上することが推奨されます。
🔗参照:国税庁「家事関連費(第1号関係)」、e-Gov法令検索「所得税法施行令」
精神科クリニックにおける「減価償却費」の活用法
高額な医療機器が少ない精神科ですが、開業時やリニューアル時にはまとまった初期投資が発生します。こうした高額な設備は、買った年に一括で落とすのではなく、法律で定められた「法定耐用年数」にわたって分割して費用化する「減価償却」という仕組みを活用します。
例えば、患者様がリラックスして待ち時間を過ごせるよう工夫した内装工事(造作工事)や防音工事、電子カルテシステム、心理検査用の解析ソフトウェアなどが対象です。青色申告を選択している場合、40万円未満のパソコンや備品であれば「少額減価償却資産の特例」を利用し、取得した年に全額を一括で経費計上(年間合計300万円まで)できるため、利益が多く出た年の効果的な節税アプローチとなります。
🔗参照:国税庁「No.2100 減価償却のあらまし」、e-Gov法令検索「減価償却資産の耐用年数等に関する省令」、e-Gov法令検索「租税特別措置法」
- 事業に直結する費用は広く認められる:人件費や家賃のほか、DSM-5-TR等の書籍代、学会参加費、心理検査用具代も適正な経費。
- グレーゾーンは「事業関連性」と「按分」がカギ:交際費は目的と相手を明記し、車両費や自宅の通信費などは合理的な割合で家事按分する。
- 減価償却と少額特例を賢く使い分ける:防音・内装工事費は分割して費用化し、30万円未満の設備は一括経費化(少額特例)を検討する。
どのような費用が経費にできるかの基準が整理できると、「より一層、手元に資金を残すための制度やスキームはないだろうか」と考えが進みますよね。実は、日々の経費計上だけでなく、国の制度や共済を上手につなぎ合わせることで、さらに効果的な節税が可能になります。
次章では、精神科医の先生方にぜひ知っていただきたい「具体的な節税対策5選」を一つずつ丁寧にお伝えしていきます。
第3章:精神科医のための具体的な節税対策5選
経費の範囲が整理できたら、次は国が用意している制度や仕組みを上手に活かした「計画的な節税」に目を向けてみましょう。手元にしっかりとした資金を残すことは、将来的なクリニックの設備拡充やスタッフの環境改善、そして何より先生ご自身の安心感につながります。
ここでは、精神科の現場で実践しやすい5つの対策をご紹介します。💡
1. 青色申告の最大活用(青色申告特別控除と専従者給与)
個人事業主として開業する際、まず確実に押さえておきたいのが「青色申告」の承認手続きです。日々の複式帳簿を電子申告(e-Tax)で行うことで、最大65万円の青色申告特別控除が受けられ、その分だけ課税対象となる所得をダイレクトに押し下げることができます。
さらに、生計を同じくする配偶者やご家族がクリニックの受付事務や会計業務、心理カウンセリングの予約管理などを手伝っている場合、「青色事業専従者給与」の届出を提出する選択肢もあります。労務の対価として適正な金額であれば、家族に支払った給料をそのままクリニックの必要経費として算入できるため、世帯全体での税負担を大きく軽減する効果が期待できます。
🔗参照:国税庁「No.2072 青色申告特別控除」、国税庁「No.2075 青色事業専従者給与と事業専従者控除」
2. 小規模企業共済・iDeCo(個人型確定拠出年金)の満額活用
開業医には会社員のような退職金制度や厚生年金の手厚い保障がないため、ご自身で将来の資金を積み立てていく必要があります。そこで心強い味方となるのが、税制上の優遇措置が非常に手厚い公的な共済制度です。
- 小規模企業共済:経営者のための退職金積立制度です。月額最大7万円(年間84万円)まで掛け金を設定でき、その全額が「小規模企業共済等控除」として所得から控除されます。
- iDeCo(個人型確定拠出年金):私的年金制度の一種で、こちらも拠出する掛け金の全額が所得控除の対象となります。
これらの掛け金は、全額が税金の計算元となる所得から差し引かれるため、積立を行いながら節税効果も同時に享受できる優れた仕組みとなっています。
🔗参照:中小機構「小規模企業共済とは」、国税庁「No.1135 小規模企業共済等掛金控除」、厚生労働省「iDeCoの概要」
3. セーフティ共済(経営セーフティ共済)による利益調整
年度末にかけて思わぬ利益が出そうな場合や、突発的な売上増加への対策として有効なのが「経営セーフティ共済(中小企業倒産防止共済)」です。
この制度では、月額最大20万円(年間240万円)までの掛け金をそのまま必要経費(損金)として計上できます。前納制度を活用すれば、最大2年分(480万円)を一度に経費化することも可能です。40ヶ月以上納付を継続すれば解約時に掛け金の100%が戻ってくるため、クリニックの移転や大規模な内装リニューアル、電子カルテの切り替えといった将来の設備投資の時期に合わせて解約することで、利益の繰り延べ(税金のコントロール)が実現できます。
※2024年10月の税制改正により、解約後2年間は再加入しても掛け金を必要経費に算入できなくなりました。解約のタイミングは計画的に検討しましょう。
🔗参照:経営セーフティ共済公式ホームページ、中小機構「税制の特例に関する内容の変更について」、e-Gov法令検索「租税特別措置法」
4. 医療法人化による税率引き下げ
個人の事業所得が大きくなってくると、所得税の累進課税によって最大45%(住民税と合わせると約55%)という非常に高い税率が適用されます。一定以上の利益が継続して見込めるフェーズに達した際には、「医療法人」を設立して法人税率(約21%〜33%)へシフトすることが有力な節税アプローチとなります。
法人化を行うと、先生ご自身に支払う役員報酬に対して給与所得控除が適用されるほか、退職金の積み立てなど節税の選択肢が格段に広がります。
🔗参照:国税庁「No.5759 法人税の税率」、東京都主税局「法人事業税・法人都民税」
5. MS法人(メディカル・サービス法人)の活用(適正規模以上向け)
クリニックの規模がさらに拡大し、多角的な事業展開や本格的な資産管理を行う段階に入った場合には、「MS法人(メディカル・サービス法人)」の設立も検討事例に上がります。
MS法人とは、医療行為以外の事務代行、アロマや心理プログラムなどの自由診療・ヘルスケア事業、不動産や備品の管理などを担う別会社のことです。医療機関本体と業務を分散・連携させることで、所得を分散して税率を下げたり、経費の幅を広げたりすることが可能になります。ただし、設立や維持には一定のコストがかかるほか、取引の適正性(実態があるか)が厳しく審査されるため、経営が十分に軌道に乗った段階で専門家と相談しながら進めるのが安心です。
- 青色申告と専従者給与の徹底活用:最大65万円控除に加え、家族への適正な給与を経費化して世帯の税負担を減らす。
- 全額所得控除の積立制度を活用:小規模企業共済やiDeCoで将来の退職金・年金を準備しながら所得を抑える。
- 共済や法人化で利益をコントロール:セーフティ共済での経費計上や、規模に応じた医療法人・MS法人の活用を視野に入れる。
さまざまな節税施策について見てきましたが、これらを自院の経営状況に合わせて適切に組み合わせていくのは、なかなか大変な作業ですよね。そこで重要になってくるのが、パートナーとして伴走してくれる「税理士」の存在です。
次章では、精神科や心療内科の特殊な経営スタイルを深く理解してくれる、信頼できる税理士の選び方について分かりやすくお伝えします。
第4章:精神科の経営・税務に強い「税理士」の選び方
クリニックの経営や税務を一人で抱え込み、日々の診療でお忙しいなか不安を感じておられませんか。専門性の高い精神科医療に専念するためには、自院の収益構造や特性を深く理解し、優しく並走してくれる税理士の存在が欠かせません。
ここでは、先生の良きパートナーとなる税理士を見極めるための視点を一緒に整理していきましょう。🤝
一般の税理士と「医療に特化した税理士」の違い
税理士業務にも一般的な飲食業や製造業を得意とする方と、医療分野を専門とする方がいます。精神科や心療内科の経営では、社会保険診療報酬の特例措置(措置法26条)の適用判断や、診療報酬改定にともなう収益変動への対応など、医療業界独特の税務知識が不可欠です。
一般的な税理士の場合、こうした医療特有の税制優遇や控除対象外消費税の計算方法に不慣れで、活用できるはずの節税策を見落としてしまう懸念があります。一方で医療に特化した税理士であれば、精神科特有の手技料・カウンセリング料主体の高利益率な構造を把握した上で、適切なリスク管理と節税アドバイスを提示してくれます。
🔗参照:国税庁「租税特別措置法第二十六条に規定する社会保険診療報酬の範囲について」
精神科クリニックの税理士選びで確認すべき3つのポイント
精神科クリニックの経営基盤を強固にするため、顧問税理士を選ぶ際におさえておきたい具体的なチェック項目をまとめました。
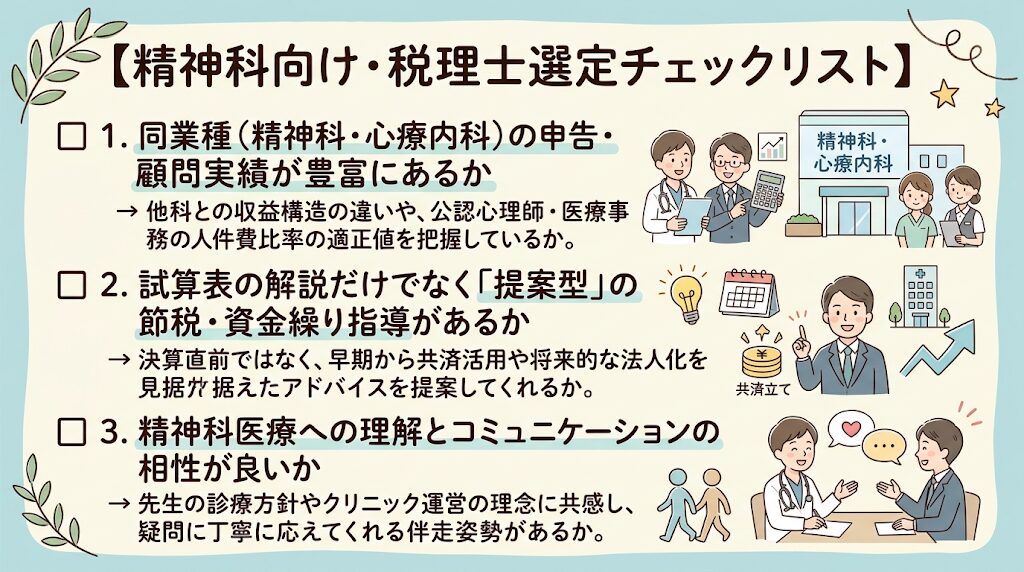
また、顧問料の適正相場を知っておくことも大切です。個人事業主の場合、月額顧問料は2万〜4万円程度、決算申告料は10万〜20万円程度が目安となります。金額の安さだけで選ぶのではなく、対話のしやすさや提案力の高さを含めた総合的な費用対効果で判断することが、後悔のない選択につながります。
- 医療特有の税務に精通した専門家を選ぶ:措置法26条や診療報酬改定など、医療機関ならではの仕組みを熟知しているかが鍵。
- 実績・提案力・相性の3軸で評価する:精神科の申告経験が豊富で、計画的な節税アドバイスと話しやすさを兼ね備えた税理士が望ましい。
- 費用対効果のバランスを考慮する:顧問料の相場(月額2〜4万円前後)を意識しつつ、経営に伴走してくれるサポート品質で判断する。
信頼できる税理士と巡り会い、税務や経営の不安を解消することは、先生ご自身の心のゆとりにもつながっていきます。
最後にこれまでのポイントを振り返りながら、先生が心身ともに健康で患者様に向き合える経営環境を整えるためのメッセージをお届けします。
まとめ:早期からの税金対策で患者様のケアに集中できる経営基盤を作ろう
精神科クリニックの税金対策は、特別な裏技を使うのではなく「正しく経費を計上する」「活用できる公的制度を漏れなく使う」という基本の積み重ねが何より大切です。特に、他科に比べて利益が残りやすい構造だからこそ、開業早期から納税資金の確保や共済制度の導入を計画的に進めることが、大切なクリニックを守る確実な防衛策となります。
すべての手続きを先生お一人で抱え込む必要はありません。自院の経営フェーズに合った節税策や資金繰りを一緒に考えてくれる「医療に強い税理士」を味方に付け、まずはできるところから一歩ずつ、着実に経営の土台を整えていきましょう。🌱
- 精神科特有の税務特徴を理解する:手技料や心理カウンセリングが中心で利益が出やすいため、他科よりも税負担が重くなりやすい仕組みを把握しておく。
- 経費の範囲とグレーゾーンを整理する:学会費やDSM-5-TR・ICD-11等の専門書籍代だけでなく、家賃や交際費の合理的な経費化・按分を行う。
- 公的な節税スキームをフル活用する:青色申告特別控除や専従者給与に加え、小規模企業共済・iDeCo・セーフティ共済による計画的な節税を進める。
- 医療に強い税理士をパートナーにする:同業種のサポート実績が豊富で、診療報酬改定や資金繰りについて親身に提案・伴走してくれる専門家を選ぶ。
最後までお読みいただき、ありがとうございます。😊
少し難しい税金のお話でしたが、視界が晴れて「これならできそう」と感じていただけたなら嬉しいです。
税務や経営の土台がしっかりと整うことは、先生ご自身の心のゆとりとなり、それがそのまま患者様への温かいケアへと繋がっていきます。専門家の力も上手に頼りながら、先生らしく、笑顔で診療を続けられるクリニックを創っていってください。先生の新たな一歩を、心から応援しています。📣✨
診療に専念できるクリニックを実現するために…
クリニック開業は、医療の専門性だけでなく「経営者としての判断」が多くの場面で求められます。
- 資金調達の計画
- 立地・設備の選定
- 集客導線の設計
- バックオフィス体制づくり
- スタッフの採用・育成
- 電子カルテや予約システムなどのツール導入
などなど……。
ひとつひとつは小さく見えても、それらを院長一人で実行するのは大きな負担になります。
特に精神科の場合は、診療だけでなく、カウンセラーとの連携体制や、患者さんが安心して治療継続しやすい運営設計など、一般科以上に「現場と経営が複雑に絡み合う」特徴があります。
私たちは、こうした精神科クリニック特有の運営課題に対して、集患・スタッフ育成・DX・バックオフィスまで一体で支援する伴走型サポートをご提供しています。
「開業する」ことでなく、“持続的に経営が安定する開業”を実現したいと考えている先生は、一度弊社までご相談ください。